“
近年来中国投资增长明显放缓,投资率已由2011年的46.6%高位降至2025年的38.8%,扩大有效投资、推动投资止跌回稳成为宏观政策的一个重要着力点。在此背景下,新增资本能否获得足以覆盖折旧和融资成本的回报,是决定投资修复的关键。
本文借鉴Bai等人(2006)的分析框架,分别从宏观总量和上市公司两个层面测算中国的资本回报率,考察其变化趋势和驱动因素,主要观点如下:
第一,我国资本产出效率总体趋于下行,近年来虽边际企稳,但下行态势尚未根本扭转。从影响因素看,资本深化仍是主要拖累,全要素生产率改善可以部分对冲其影响。
第二,投资率下行有其必然性。随着资本回报率降至融资成本附近,超额资本回报趋于收窄甚至转负,私人部门新增投资的收益难以覆盖融资成本,投资率下行压力由此形成。
第三,提振民间投资取决于降低融资成本或抬升名义回报。提振民间投资需要重新扩大资本回报率与融资成本之间的利差:降息可直接降低企业融资成本,价格企稳则能在实际资本回报率既定的条件下,抬升名义资本回报率。
第四,中长期需推动投资率与消费率再平衡。一方面,这有助于降低需求增长对投资的依赖,使经济结构更趋均衡;另一方面,投资率回落可放缓资本深化,消费率上升可扩大投资产出的需求,二者共同稳定资本回报率,为投资的可持续创造条件。
* 本文为CF40研究·简报第172期《中国资本回报演化》,已同步首发于“CF40研究”小程序和CF40 APP。作者系中国金融四十人研究院赵曼仪。本文版权归中国金融四十人研究院所有,未经书面许可,禁止任何形式的转载、复制或引用。
”
近年来,中国投资增长明显放缓。IMF数据显示,我国投资率已由2011年的46.6%降至2025年的38.8%,扩大有效投资、推动投资止跌回稳,已成为当前宏观政策的一个重要着力点。投资能否持续修复,关键取决于资本回报是否足以覆盖折旧和融资成本。只有当资本回报率高于资本成本时,扩大资本开支才具有经济可行性。因此,资本回报率作为衡量资本收益水平的核心指标,有必要对其进行系统测算。
既有研究对中国资本回报率的测算结论并不完全一致,宏观总量与企业微观数据之间也往往存在差异。因此,本文借鉴Bai等人(2006)的分析框架,分别从宏观总量和上市公司两个层面测算中国的资本回报率,考察其长期演变、驱动因素及近年来的边际变化,并分析资本回报变化对投资激励和利率政策的含义。
宏观层面
资本产出效率与资本回报率
Bai等(2006)指出,资本回报率可理解为扣除折旧后的资本边际产出(MPK)与资本品持有收益之和。其中股投网配资,MPK反映单位资本投入形成产出的能力,折旧率是资本使用过程中的损耗,MPK扣除折旧率可以衡量资本损耗后的净收益水平。资本品价格变化反映持有资本品带来的资本利得或损失。基于这一思路,本文首先测算包括MPK在内的两类资本产出效率指标,在此基础上进一步纳入折旧率和资本品相对价格变化,得到资本回报率。
资本产出效率方面,MPK的计算方式为资本收入份额与产出资本比的乘积,其中,宏观产出𝑌用GDP衡量,资本存量𝐾则在区分建筑安装工程和机器设备两类资本的基础上,依据永续盘存法估算。另一种测度方式为ICOR倒数,即Δ𝑌(𝑡)/𝐼(𝑡)。为降低资本存量估算中基期设定和折旧率选择对结果的影响,本文以当期固定资本形成𝐼(𝑡)近似衡量新增资本投入,而非直接使用估算资本存量的变化Δ𝐾(𝑡)。该方法无需估算资本存量,数据要求较低、口径较为透明,可作为MPK测算结果的参照。
资本回报率方面,本文在现价MPK的基础上,进一步纳入资本折旧和资本品价格变化,计算资本回报率。其中,折旧率和资本品价格增速均根据设备和建筑安装两类资本的权重加权计算。相关计算细节见附录1。
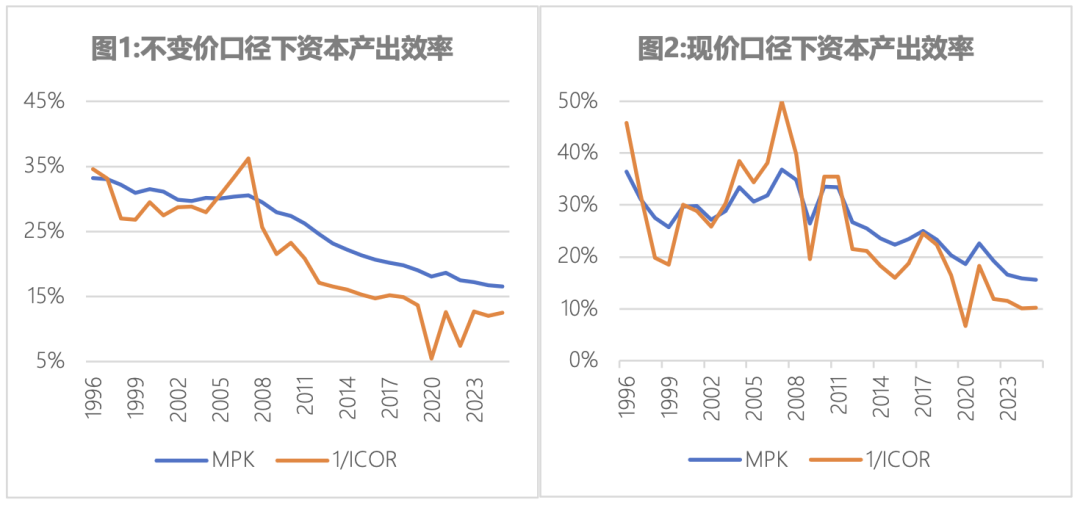
图1展示了不变价口径下的MPK和1/ICOR。长期来看,两个指标均呈现下降的趋势,反映出随着资本持续积累,单位新增资本对应的新增产出总体下降。2025年,两个指标走平,可以理解为资本边际效率出现阶段性企稳迹象。现价口径下资本产出效率是在不变价口径的基础上,进一步考虑价格因素。如图2所示,现价口径下资本产出效率的变化与不变价的趋势接近,2007年以来总体下行,但受到价格因素的影响,其短期波动更为明显。疫情以来,价格因素对现价口径下资本产出效率形成一定扰动,2021年阶段性反弹后,2022年以来总体处于较低水平,近两年边际企稳。
数据来源:CF40研究院
那么,2025年资本产出效率为何出现企稳?本文认为,主要原因在于全要素生产率改善对资本深化和资本收入份额下降的压力形成了一定对冲。
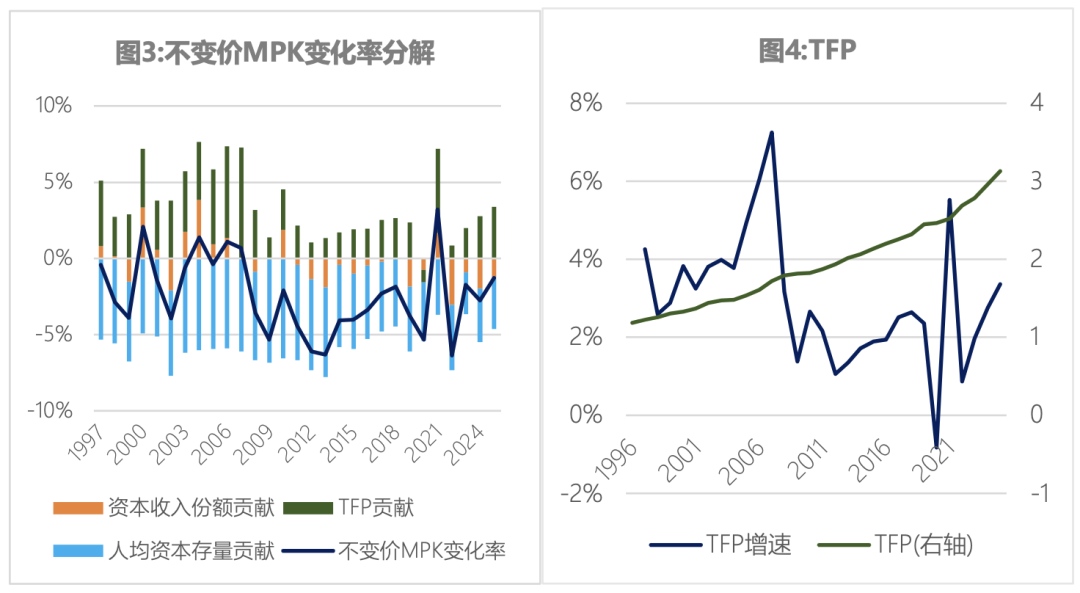
以不变价MPK为例,本文将其变化拆分为资本收入份额、资本劳动比和全要素生产率(TFP)三项因素。图3显示,资本劳动比变化对MPK形成持续的负向贡献,1996-2025年,我国资本劳动比由2.66万元/人上升至50.88万元/人,其带来的边际收益递减效应不断压低资本边际产出。
与此同时,资本收入份额对MPK的影响具有阶段性特征:2010年前正向贡献居多,而2011年后多数年份转为负向贡献。其原因在于,资本收入份额由前期上升转为趋势性下降,意味着新增产出中归属于资本的收入占比回落,从而对资本边际回报形成拖累。
与上述两项因素不同,TFP在大多数年份对不变价MPK形成正向贡献,成为支撑MPK企稳的主要力量。进一步看,图4显示,2022年以来全要素生产率水平延续上升趋势,且2025年TFP增速仍处于相对较高位置,说明在既定资本和劳动投入下,单位要素投入能够创造更多产出。由此,TFP的改善部分缓解了资本深化带来的边际收益递减压力,为2025年资本产出效率企稳提供了重要支撑。
数据来源:CF40研究院
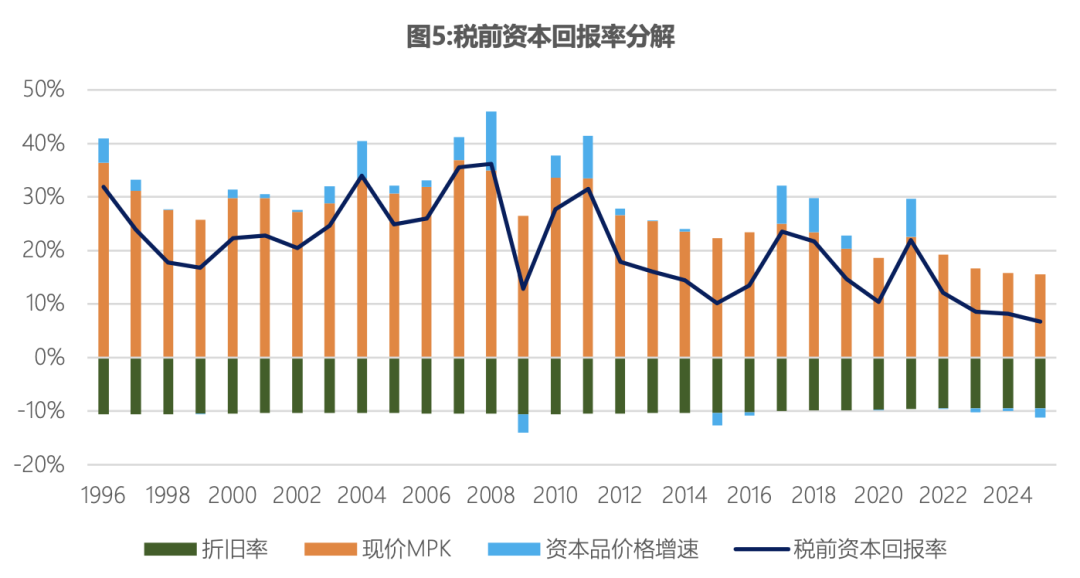
在现价MPK的基础上,本文纳入折旧率和资本品价格增速,得出税前资本回报率,该指标反映的是未扣除税收前,资本投入所形成的社会总回报。图5展示了税前资本回报率及其三项构成:现价MPK、折旧率与资本品价格增速。总体来看,税前资本回报率呈波动下行态势。1996-2008年,税前资本回报率整体处于较高区间,虽有阶段性波动,但多数年份保持在20%以上。2009年以后,税前资本回报率中枢逐步下移,疫情后则一直处于历史低位。
从构成看,现价MPK主导了税前资本回报率的长期变化趋势,其由1996年的35%以上趋势性降至2025年的约15%,决定了回报率的长期下行方向。折旧率长期稳定在9%-10%附近,对回报率的影响较为平稳。资本品价格增速的绝对水平最低,但短期波动最为明显,其正负切换与PPI周期一致,构成回报率短期波动的主要来源。
2025年,现价MPK呈现企稳迹象,但资本品价格增速仍为负值,拖累税前资本回报率继续小幅下行。这表明,当期回报率的回落主要来自价格因素,而非生产性回报的进一步恶化。若资本品价格随PPI修复企稳,税前资本回报率的下行压力将明显缓解。
数据来源:CF40研究院
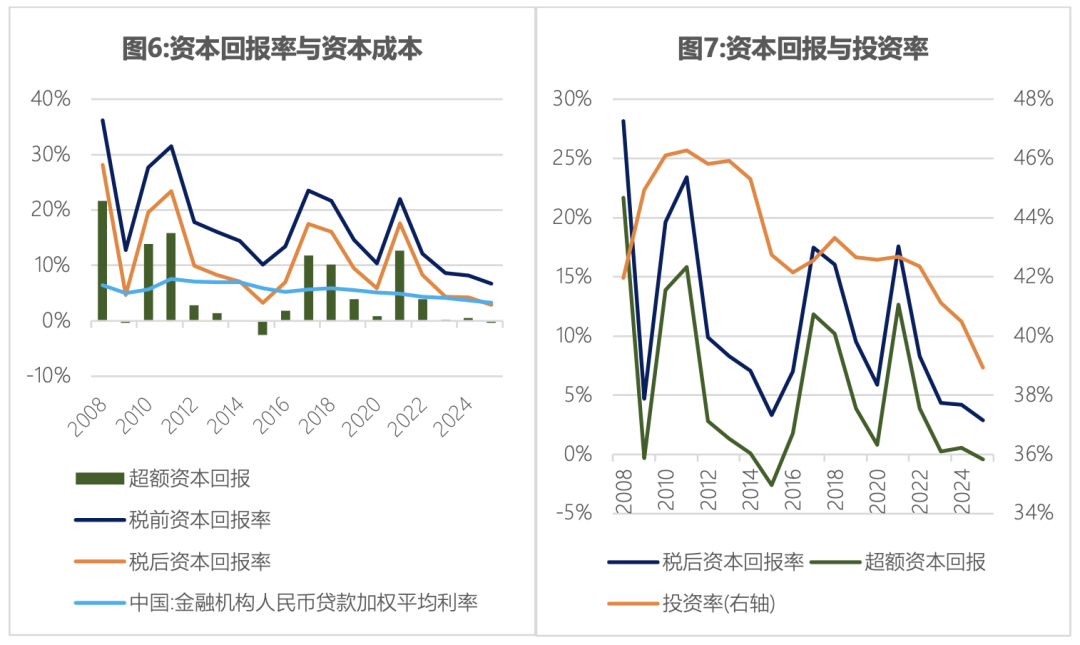
本文将资本回报率与贷款利率之差定义为超额资本回报,用以衡量资本收益覆盖融资成本后的剩余空间,该指标可作为观察宽信用能否有效转化为实体投资的参考。税前资本回报率反映社会总回报,既包括企业获得的资本收益,也包括政府通过税收分享的部分。税后资本回报率则更接近企业部门实际获得的私人回报,更直接影响企业投资决策。因此,本文在测算税前资本回报率的基础上,进一步计算税后资本回报率,并将其与贷款利率比较,得到超额资本回报,如图6所示。
结果显示,税前和税后资本回报率的波动明显高于人民币贷款加权利率,且两类资本回报率与贷款利率的长期走势存在一致性。2008年以来资本回报率和贷款利率总体呈震荡下行趋势,资本回报相对融资成本的优势持续收窄。2022年后,尽管人民币贷款加权平均利率由4.39%下降至3.28%,但受资本回报率持续走低影响,超额资本回报持续回落。
这表明,尽管融资成本已有所下降,但其降幅尚不足以完全对冲资本回报率下行对超额资本回报空间的压缩,超额资本回报率为负导致实体部门投资激励仍然偏弱。这在一定程度上解释了尽管近年来贷款利率下降,但投资率仍然回落的现象。
注:超额资本回报=资本回报率-中国金融机构人民币贷款加权平均利率
数据来源:CF40研究院
企业层面
资本产出效率与资本回报率
本文进一步利用上市企业数据测算企业层面的MPK与资本回报率,检验宏观与企业层面的资本回报率变化是否一致。
为降低上市公司进入、退出以及数据缺失造成的样本结构变化对测算结果的干扰,本文分别构建了两个平衡面板。第一组样本由2010-2025年持续存续且各年度相关数据记录完整的上市公司构成,第二组样本由2015-2025年持续存续且各年度数据记录完整的上市公司构成。在此基础上,本文进一步剔除MPK处于异常区间的5%企业观测值,并分别汇总计算两组平衡面板的上市公司整体MPK。具体计算过程见附录2。
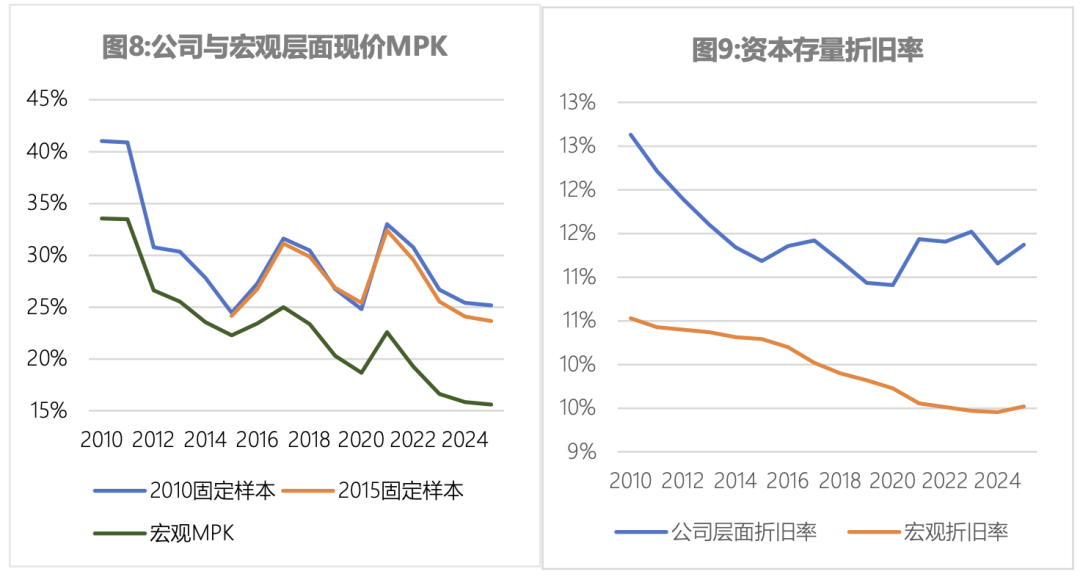
图8比较了上市公司层面与宏观层面MPK变化。从波动趋势看,公司层面回报与宏观层面回报在短期波动方向上具有较强一致性,均能反映经济周期和企业盈利环境变化。但从数值看,2010年-2015年,上市公司与宏观层面的现价MPK持续下降,但两者在2015年后出现分化,上市公司固定样本MPK总体维持在相对较高区间,2015固定样本和2010固定样本多数年份保持在20%以上,而宏观MPK则持续下行,由2017年前后的较高水平降至2025年的15%左右。
2015年后的分化表明上市公司资本产出效率高于宏观整体,即上市公司资本对增加值的边际贡献更高。从折旧率来看,图9显示,由于建筑安装存量占比持续提升,宏观折旧率从2015年开始总体下行,从10.29%下降到9.52%,但企业层面的折旧率长期保持在较高水平(或由于设备购置占比较高),多数年份折旧率超过11%。资本存量每年的损耗额越大,意味着在其他条件不变的前提下,核算得到的有效资本存量水平将越低,MPK作为资本存量的减函数,其处于更高的水平。
数据来源:CF40研究院
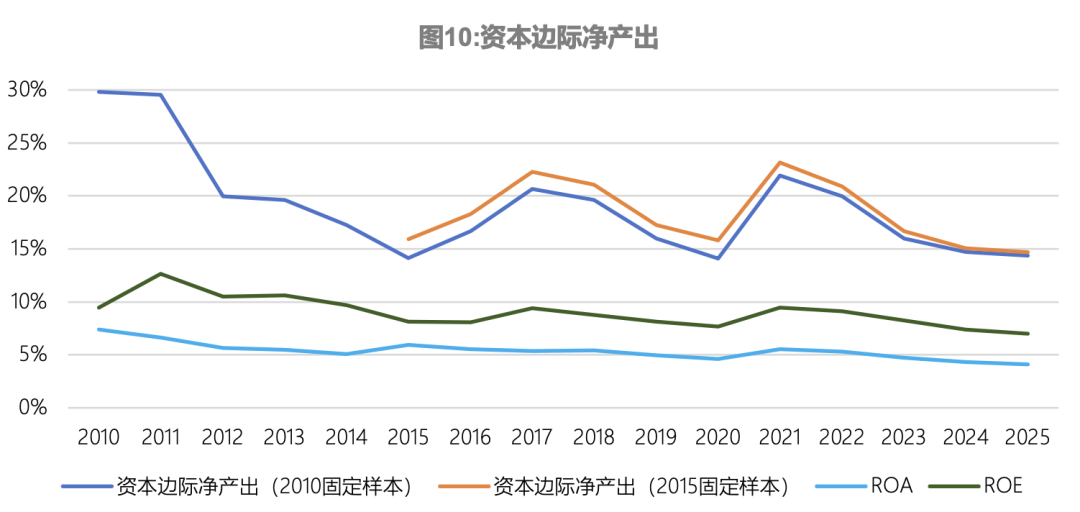
为检验上市公司口径下MPK测算结果的合理性,本文进一步计算了常用财务指标ROA和ROE,并将其与MPK扣除折旧率后的指标进行对比。本文将𝑀𝑃𝐾−𝛿定义为资本边际净产出,用以衡量单位资本在扣除折旧损耗后形成的净产出收益。图10显示,资本边际净产出与ROA、ROE在趋势上具有较强一致性,2017年和2021年达到阶段性高位,说明本文关于上市公司MPK的测算结果具有一定合理性。相比之下,资本边际净产出的水平明显高于ROA和ROE,主要原因在于三者口径不同:资本边际净产出衡量的是单位新增资本的边际净回报,ROA和ROE则分别从企业总资产和股东权益角度衡量回报水平。
注:资本边际净产出指MPK扣除折旧率后的余额。
数据来源:CF40研究院
总结性观察
第一,投资率下降有其必然性。我国多年以来持续高投资率的结果是,投资的边际回报逐步走低,我们的测算进一步从数据上支持了这种判断。从纯粹的经济回报角度说,资本回报率已降至融资成本附近,超额资本回报趋于收窄甚至转负,私人部门新增投资的收益难以覆盖融资成本,投资率因而趋于下行。投资率的下行是资本深化和经济发展的必然结果。
第二,在资本回报率低迷阶段,应更好发挥政府投资的托底与引导作用。民间投资高度依赖资本回报,当前较低的资本回报率抑制了其投资意愿。相比之下,公共投资更注重社会回报与外部性,对项目商业回报的依赖相对较低,因而短期逆周期调节需要公共投资更加发力,这也意味着需要有充足的财政资金予以保障。
第三,提振民间投资取决于降低融资成本或抬升名义回报。提高民间投资的关键,是重新扩大资本回报率与融资成本之间的利差,改善这一状况主要有两条路径:一是通过降息和降低实体部门综合融资成本,直接减轻企业融资和债务负担。二是在实际资本回报率既定的情况下,通过价格水平温和修复抬升名义回报。不过,价格修复并不会自发实现,需要较强的总需求政策配合。
第四,中长期需推动投资率与消费率再平衡。这种再平衡可以带来两大好处。一是可以使得国内需求的增长更具可持续性,避免过于依赖投资,而持续的高投资明显已经不太可能长期保持。二是这种再平衡使得投资率在一个略低的水平上保持适度的增长成为可能。较低的投资率可以避免资本深化的速度超过经济增长的速度,使得资本回报不会过快下滑。较高的消费率可以提高给定投资的需求,从而提升投资回报率。这两种机制对投资的长期稳定性都是有利的。
参考来源(向上滑动阅览)
[1] BAICE,HSIEHCT,QIANY.The return to capital in China[J].Brookings Paperson Economic Activity,2006,2006(2):61-88
[2] MUIRD,NOVTAN,OEKINGA.China's path to sustainable and balanced growth[R].
IMF Working Paper No.24/238.Washington,DC:International Monetary Fund,2024
[3] World Bank. China Economic Update, June 2022: Between Shocks and Stimulus[R/OL].Washington,DC: World Bank,2022[2026-07-29]
[4]张勋,徐建国.中国资本回报率的再测算[J].世界经济,2014,37(8):323.
DOI:10.19985/j.cnki.cassjwe.2014.08.002
附录1
围绕资本回报率,本文的测算工作大致分为三步:
第一,估算资本存量。我们以固定资本形成总额作为投资流量I(𝑡),将资本品分为建筑安装工程和机器设备两类,利用永续盘存法分别累积:
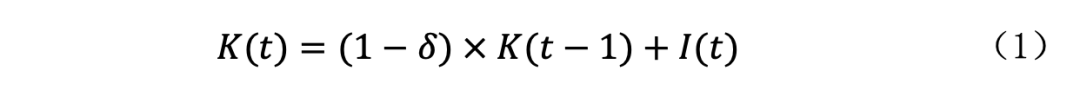
两类资本的折旧率𝛿参照Bai等(2006)对资本品使用年限的估计,分别取8%和24%。基期(1995年)资本存量由I/(g+𝛿)倒推得到,其中g为1953-1958年投资的平均增速。
第二,确定资本收入份额α。我们以资金流量表中的劳动者报酬与GDP比重作为劳动者收入份额。由于资金流量表发布存在滞后,2025年劳动者报酬数据尚未公布,本文以居民人均可支配收入中的工资性收入与常住人口的乘积作为劳动者报酬的近似指标,根据该指标增速外推2025年劳动者报酬,并据此估算2025年劳动收入份额和资本收入份额。
第三,处理价格因素。投资平减指数方面,本文采用统计局公布的建筑安装工程和设备工器具购置两类投资价格指数,以两类资产存量作为权重,计算固定资产价格的加权平均值。
附录2
关于企业层面MPK测算,本文参考张勋和徐建国(2014)的研究,将(πₙₜ+Dₙₜ+Iₗₜ+Tₜ)/K′ₙₜ视为企业层面现价MPK,其中,πₙ为企业利润,Tₜ为支付的税金,Iₗₜ为利息支出,Dₙₜ为以账面价值衡量的折旧,K′ₙₜ为固定资产重置成本。
固定资产重置价值递推公式为:
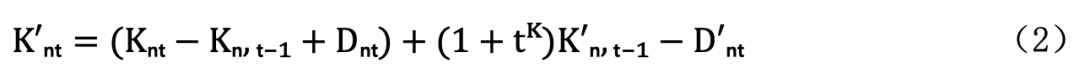
其中,Kₙₜ为固定资产(资本存量)的账面价值,tK为资产价格的变动,D′ₙₜ为以重置价值衡量的折旧,计算公式为:

其中,𝛿t为折旧率。式(6)可以拆成两部分:Knt-Kn,t-1+Dnt为以账面价值衡量的当期固定资产投资, (1+tK)K'n,t-1-D'nt 为经过折旧和价格调整后的上期剩余资本重置价值。二者之和即为当期资本重置价值。
顺发配资提示:文章来自网络,不代表本站观点。